Pendant près de 18 ans, Nike a appartenu au cercle très fermé des grandes capitalisations américaines. Ce 21 septembre, l’équipementier sportif en sortira. Un symbole fort.
Passer la publicité Passer la publicité
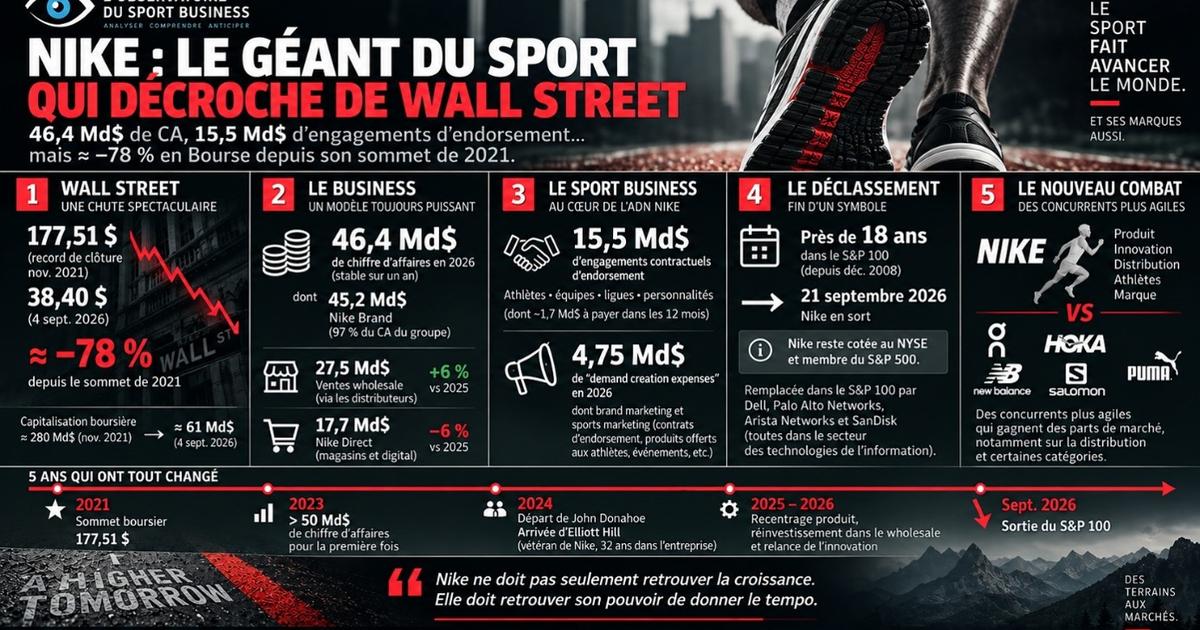
Il y a quelque chose de paradoxal dans la situation actuelle du géant Nike. D’un côté, l’entreprise reste l’un des tout premiers acteurs mondiaux de l’équipement sportif. Son chiffre d’affaires en 2026 atteint 46,4 milliards de dollars (15,5 milliards d’engagements contractuels d’endorsement), stable sur un an. La seule marque Nike représente 45,2 milliards de dollars. Le groupe réalise encore 27,5 milliards de dollars de ventes wholesale, via ses distributeurs, et 17,7 milliards via Nike Direct.
De l’autre, son action a clôturé à 38,40 dollars le 4 septembre 2026, contre un record de clôture de 177,51 dollars en novembre 2021 : une baisse de l’ordre de 78 % entre ces deux niveaux. Sur une base de rendement à cinq ans, Yahoo Finance affiche une baisse différente, de 76,5 %, ce qui explique pourquoi il vaut mieux parler de «près de 80 % depuis le sommet de 2021» plutôt que de «–80 % en cinq ans».
Passer la publicité
Et cette dégringolade accompagne désormais la sortie du S&P 100, effective le 21 septembre. Il ne s’agit évidemment pas d’une radiation boursière : Nike restera cotée au NYSE et membre du S&P 500. Certes la marque Nike reste un géant du sport mais elle n’est plus, financièrement, le géant incontesté qu’elle était.
Le sport est une industrie, dont Nike était un des symboles
Le cas Nike raconte quelque chose de plus large que l’histoire d’une entreprise américaine. Pendant des décennies, Nike a contribué à démontrer que le sport pouvait devenir une industrie mondiale à part entière, capable de générer des dizaines de milliards de dollars de chiffre d’affaires et de créer des marques d’une puissance comparable à celles des secteurs les plus importants de l’économie.
Son modèle était particulièrement efficace parce qu’il associait quatre moteurs : le produit, l’innovation, la distribution et le sponsoring. Le dernier est loin d’être anecdotique. Au 31 mai 2026, Nike déclarait 15,5 milliards de dollars d’obligations liées à ses contrats d’endorsement, incluant notamment les athlètes, personnalités, équipes et ligues partenaires. Environ 1,7 milliard de dollars étaient payables dans les douze mois. Ce chiffre correspond à des engagements contractuels restant à honorer, et non à une dépense annuelle de sponsoring. À cela s’ajoutent 4,8 milliards de dollars de dépenses de « demand creation » en 2026, en hausse de 1 %. Nike précise que cette enveloppe comprend notamment le marketing de marque et le sport marketing, avec des dépenses plus élevées consacrées aux grands événements sportifs.
Autrement dit, chez Nike, le sponsoring n’est pas une ligne périphérique du marketing. Il participe au cœur du modèle économique. Michael Jordan, Tiger Woods, Serena Williams, LeBron James, Cristiano Ronaldo… La marque a construit une partie de sa puissance en associant ses produits aux plus grandes figures du sport mondial. Mais comme un symbole, ce vendredi, Nike a officiellement perdu Kylian Mbappé au profit de l’équipementier suisse On Running.
Nike ne vend(ait) pas seulement une chaussure
Oui, longtemps la marque au swoosh a vendu une histoire, une ambition et une appartenance à la culture sportive. Puis la donnée est devenue reine. Lorsque John Donahoe prend la direction de Nike en 2020, il accélère une transformation déjà engagée : davantage de ventes directes, davantage de digital, davantage de contrôle sur la relation avec le consommateur. Sur le papier, la logique est imparable. Pourquoi partager la marge avec un distributeur lorsque Nike peut vendre directement au consommateur ? Pourquoi ne pas récupérer ses données ? Pourquoi ne pas contrôler l’expérience de marque de bout en bout ?
Passer la publicité
La stratégie fonctionne d’abord. En 2023, Nike franchit pour la première fois la barre des 50 milliards de dollars de chiffre d’affaires annuel. Mais cette stratégie a également eu un coût. Le virage vers le direct-to-consumer (DTC) a contribué à tendre les relations avec certains distributeurs historiques. Reuters rapportait en 2024 que le recentrage de Nike sur ses propres canaux avait pesé sur ces relations, et que le retour d’Elliott Hill devait notamment permettre de les reconstruire. Et les espaces libérés ne sont pas restés vides.
Quand Anta Sports, ON et Hoka prennent les places laissées libres
C’est l’un des paradoxes les plus intéressants de l’histoire récente de Nike. Alors que l’équipementier cherche à mieux contrôler sa distribution, des concurrents plus jeunes ou plus spécialisés investissent les magasins et certaines catégories où Nike perd de la vitesse.
Anta Sports, ON, Hoka, New Balance, Salomon : autant de marques qui ont gagné en visibilité et en désirabilité, notamment dans le running. Reuters soulignait dès 2024 la montée en puissance de Hoka et ON dans un contexte où Nike faisait face à des difficultés d’innovation et de pertinence de marque. Le problème n’est donc pas simplement d’avoir perdu quelques points de marge mais d’avoir également contribué à créer de l’espace pour ses concurrents. Et une fois qu’un consommateur a adopté une nouvelle marque, qu’un vendeur a appris à la conseiller et qu’un distributeur lui a consacré une place en rayon, reconquérir cet espace devient beaucoup plus difficile.
Par la data, tu périras
C’est ici que la critique de la période Donahoe mérite d’être nuancée. Le problème n’est pas que Nike ait utilisé trop de données mais d’y avoir accordé trop de poids à ce qu’elles mesurent facilement. La data sait mesurer le taux de conversion d’un site, le panier moyen, la marge, le trafic, le coût d’acquisition ou la performance d’un canal. Cependant, elle mesure beaucoup moins bien la valeur d’un vendeur qui recommande une chaussure à un adolescent ou celle d’un distributeur qui expose la marque pendant vingt ans. Pas plus celle d’une innovation dont les effets commerciaux ne se mesureront que dans plusieurs années ou encore celle d’une campagne qui transforme un athlète en icône mondiale.
Le ROI immédiat n’est pas toujours la valeur stratégique. C’est peut-être là que le modèle Nike s’est déséquilibré. Le produit et le wholesale reprennent leurs droits Les difficultés ont finalement ramené Nike à ses fondamentaux. Et les chiffres de l’exercice 2026 sont particulièrement révélateurs : le « wholesale » progresse de 6 %, à 27,5 milliards de dollars, tandis que Nike Direct recule de 6 %, à 17,7 milliards. Le mouvement est suffisamment significatif pour donner du crédit à l’idée d’un rééquilibrage du modèle de distribution.
Passer la publicité
Nike indique également vouloir renforcer l’innovation produit, améliorer son offre de chaussures, investir dans sa présence sur les marchés et poursuivre le développement de ses relations avec les distributeurs. Autrement dit : moins de logique de canal, davantage de logique de sport.
Le changement, c’est maintenant !
En septembre 2024, John Donahoe est remplacé par Elliott Hill, un vétéran de Nike qui y a passé plus de 32 ans avant de prendre sa retraite en 2020. Hill avait notamment dirigé les activités Consumer & Marketplace et les opérations mondiales de Nike et Jordan. Son retour fut symbolique. Hill connaît les produits. Les athlètes. Les distributeurs. Le terrain. Et surtout, il a connu une époque où Nike ne cherchait pas simplement à optimiser son modèle. La marque cherchait juste à créer le marché.
Le géant n’est pas mort. Mais le modèle doit être réparé. Il serait évidemment absurde de parler de disparition de Nike. Avec 46,4 milliards de dollars de chiffre d’affaires et une marque qui pèse encore 45,2 milliards, Nike demeure un mastodonte mondial. Pour autant, la sortie du S&P 100 constitue un symbole puissant. Comme un symbole, Nike remplaçait HP au S&P 100 en décembre 2008 et sera donc remplacée dans l’indice ce mois-ci par Dell Technologies, Palo Alto Networks, Arista Networks et Sandisk. Les quatre entrants relèvent du secteur des technologies de l’information. S&P Dow Jones Indices précise que cette recomposition vise à rendre l’indice plus représentatif de sa catégorie de capitalisation.
Nike, ce géant du sport, ex-star de Wall Street ?
Le contraste avec 2008 est saisissant : lorsque Nike avait intégré le S&P 100 cette année-là, Standard & Poor’s expliquait vouloir renforcer la représentativité des méga-capitalisations américaines. Nike affichait alors une valeur de marché supérieure à 23 milliards de dollars. Le monde économique change. Et Nike doit désormais démontrer que son modèle peut à nouveau créer suffisamment de croissance pour retrouver sa place parmi les géants de Wall Street.
Mais son véritable enjeu est peut-être ailleurs. Il ne s’agit pas seulement de redevenir une grande valeur boursière. Il s’agit de redevenir la marque qui donne le tempo au sport. Car Nike n’a jamais construit sa puissance uniquement avec des chiffres. La marque l’a construite avec des produits désirables, des athlètes iconiques, des innovations, des histoires et une capacité exceptionnelle à transformer le sport en culture.
Le paradoxe Nike est peut-être finalement celui-ci : l’entreprise n’a pas besoin de redevenir une star de Wall Street pour redevenir la référence du sport. Mais pour y parvenir, elle devra probablement retrouver ce qui avait fait d’elle une star de Wall Street. La réponse se jouera moins dans les tableaux Excel que sur les terrains, dans les magasins et aux pieds des sportifs … qui ne seront donc pas ceux de Kylian Mbappé.